题型介绍
单项选择题(本类题每小题备选答案中,只有一个符合题意的正确答案。多选、错选、不选均不得分。
-
企业编制预算时,在分析业务量与预算项目之间数量依存关系的基础上,分别确定不同业务量及其相应预算项目所消耗的资源,该预算编制方法是()。
A.零基预算法
B.滚动预算法
C.增量预算法
D.弹性预算法
【正确答案-参考解析】:参加考试可见
多选题(本类题每小题备选答案中,有两个或两个以上符合题意的正确答案,全对得满分,少选、多选、错选、不选均不得分。
-
下列各项中,属于大股东侵害中小股东利益的主要形式的有()。
A.利用关联交易转移上市公司的资产
B.通过发布虚假信息进行股价操纵,欺骗中小股东
C.为大股东委派的高管支付不合理的报酬及特殊津贴
D.采用不合理的股利政策,掠夺中小股东的既得利益
【正确答案-参考解析】:参加考试可见
判断题(请判断每小题的表述是否正确。每小题答题正确的得1分,错答、不答均不得分,也不扣分。
-
企业各所属单位之间的业务联系越分散,就越有必要采用相对集中的财务管理体制。反之,则相反。()
【正确答案-参考解析】:参加考试可见
计算分析题(根据所给材料回答问题。(需计算后回答的问题,须列出算式;每个问题计算过程中的小数均保留实际位数,计算结果有小数的,小数保留2位。)
-
某企业预测2025年度营业收入为5400万元,现销与赊销比例为4:1,应收账款平均收账天数为40天,变动成本率为60%,企业的资金成本率为10%,一年按360天计算。要求:
(1)计算2025年度赊销额;
(2)计算2025年度应收账款的平均余额;
(3)计算2025年度维持赊销业务所需要的资金额;
(4)计算2025年度应收账款的机会成本额;
(5)若2025年应收账款平均余额需要控制在60万元,在其他因素不变的条件下,应收账款平均收账天数应调整为多少天?
【正确答案-参考解析】:参加考试可见
综合题(根据所给材料回答问题。
-
某企业目前有两个备选项目,相关资料如下。
资料一:
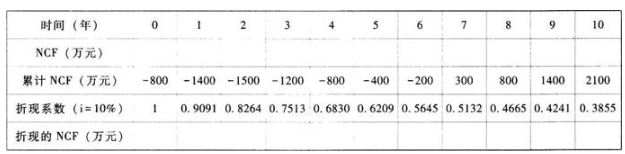
已知甲投资项目投资期投入全部原始投资,其累计各年现金净流量如下表所示。
资料二:
乙项目需要在建设起点一次投入固定资产投资200万元,无形资产投资25万元。
投资期为0,营业期5年,预期残值为0,预计残值与税法残值一致,无形资产自投产年份起分5年摊销完毕。
投产开始后预计每年流动资产需用额90万元,流动负债需用额30万元。
该项目投产后,预计1~4年,每年营业收入210万元,第5年的营业收入130万元,预计每年付现成本80万元。
资料三:
该企业按直线法计提折旧,全部营运资金于终结点一次回收,所得税税率25%,设定折现率10%。
要求:
(1)根据资料一计算甲项目下列相关指标:
①填写表中甲项目各年的现金净流量和折现的现金净流量;
②计算甲投资项目包含建设期的静态投资回收期和动态投资回收期;
③计算甲项目的净现值。
(2)根据资料二和资料三计算乙项目下列指标:
①计算该项目营运资本投资总额和原始投资额;
②计算该项目在经济寿命期各个时点的现金净流量;
③计算乙项目的净现值和内含收益率。
(3)若甲、乙两方案为互斥方案,你认为应选择哪一方案进行投资。
【正确答案-参考解析】:参加考试可见


 切换考试